El mismo instrumental que usa un auditor forense, sobre tu propio balance: ley de Benford para detectar partidas que no se comportan como deberían, mil escenarios Montecarlo de flujo de caja, y valoración DCF/WACC con benchmark Damodaran. Sin esperar al cierre del trimestre.
Benford
Auditoría forense
1.000
Escenarios Montecarlo
DCF
Valoración con WACC
50+
KPIs y ratios
Contabilidad cierra el mes y entrega un balance correcto. A partir de ahí, todo lo que convierte ese balance en una decisión —los ratios, la proyección de caja, si las cifras son plausibles, cuánto vale la empresa hoy— se hace en hojas sueltas, cuando hay tiempo, y con la fecha ya pasada.
La misma hoja, las mismas fórmulas, el mismo copiar y pegar, doce veces al año. Cuando la comparativa está lista, el mes siguiente ya va por la mitad.
Cuadrar no es lo mismo que ser verosímil. Un asiento inventado cuadra perfectamente; lo que delata a un conjunto de cifras fabricadas es su distribución, y eso no se ve leyendo el mayor.
Un DCF encargado a un tercero llega semanas después y con los supuestos de otro. Cuando cambia la tasa o el escenario, hay que volver a encargarlo.
Los términos técnicos enlazan al glosario de la home.
Análisis automático de partidas contables y pagos contra la distribución de Benford: el primer dígito 1 aparece en cerca del 30 % de los casos reales, no en el 11 %. Lo que se aparta de eso queda marcado para revisar.
Simulación Montecarlo sobre las variables que de verdad son inciertas —cobros, tipo de cambio, márgenes— para dar un rango de caja con su probabilidad, en vez de un número único que nadie se cree.
Flujo de Caja Descontado con costo promedio ponderado de capital, análisis de sensibilidad de variables, comparables sectoriales y benchmark Damodaran integrado. El Equity Value se recalcula al cambiar un supuesto, no se vuelve a encargar.
Mapa de calor 5×5 con riesgo inherente y residual. Los riesgos financieros y operativos salen de los datos del propio sistema, así que la matriz deja de rehacerse la semana antes del comité.
Liquidez, endeudamiento, rotación, márgenes y rentabilidad (ROS y ROI), calculados solos en cada cierre. Incluye el Altman Z-Score, que es el indicador clásico de probabilidad de insolvencia.
Preguntas en lenguaje normal sobre el balance y el estado de resultados de la empresa, y redacción del informe de gestión. Responde sobre tus documentos, no sobre un modelo entrenado con ellos.
Varias sociedades en la misma instancia, cada una con su moneda funcional, y reportes en PDF listos para junta. El aislamiento entre empresas lo impone Row-Level Security en el motor de base de datos — detallado en la página de seguridad.
Odoo por API, o importación desde Excel y CSV con mapeo de cuentas. Para Profit Plus, SAP o un desarrollo a medida no hay conector hecho ni en construcción; se estudia y se presupuesta como trabajo de implantación.
Proyecte la capacidad de pago de su empresa a partir de sus propios estados financieros, con el DSCR por año, la caja de cada mes y un informe en PDF y Excel que el banco puede verificar.
Hoy ese flujo se arma en una hoja de cálculo: fórmulas que se rompen, supuestos sin justificar, tasas de cambio inventadas y versiones que cambian después de entregadas. El banco no sabe de dónde sale cada cifra ni si la que recibió es la definitiva. Viene incluido en Estados Financieros: no se contrata aparte.
Usa el balance y el estado de resultados ya cargados en la plataforma. Si el período no tiene estado de resultados, se aporta la base anual —ventas, costo de ventas, gastos— indicando su respaldo: estados auditados, declaración de ISLR, presupuesto o estimación. Queda marcada como «dato aportado» en todo el informe.
Una pestaña por tema: ventas, costos y gastos, capital de trabajo, impuestos, inversiones y deudas. Cada campo muestra el valor histórico de la empresa al lado y, si el supuesto se aparta más de un 20 %, pide una justificación. La ayuda de cada campo explica qué es, qué mueve en el resultado y qué haría dudar al banco, y hay avisos cuando un dato no cuadra con el balance.
IVA según caja —entra con el cobro, sale con el pago—, retenciones de IVA, ISLR con sus anticipos e IGTF sobre los pagos en divisas. En USD, VES o EUR: los meses ya cerrados usan la tasa real del BCV cargada en el sistema y los futuros se estiman con una devaluación que el sistema sugiere a partir de la historia. Cambiar la moneda de una proyección es un clic, con los porcentajes nominales marcados para revisar.
Las deudas existentes del balance y los créditos que se solicitan. Sistemas francés, alemán y bullet; gracia de capital o total; tasa por tramos, y deudas indexadas al tipo de cambio. Avisa cuando un crédito no tiene cuotas dentro del horizonte proyectado.
El DSCR de cada año frente a la meta del banco, con semáforo —cumple, justo, no cumple— y su cálculo visible. La caja de cada mes, con el colchón mínimo exigido y el mes más bajo. Y una conclusión en palabras, no solo una tabla.
Al presentar, la proyección queda congelada: lo que vio el banco no cambia aunque después cambien los balances. Para corregir se duplica. Lo garantiza la base de datos, no la pantalla.
El PDF lleva el logo de la empresa: resumen y conclusión, supuestos con sus justificaciones, flujo anual y mensual completo, amortización, tasas de cambio, alcance y firmas; un borrador sale con marca de agua. El Excel trae todas las cifras y las fórmulas, para que el analista del banco rehaga las cuentas. Pantalla, Excel y PDF dicen lo mismo.
Administrador y Analista senior presentan; Analista junior prepara; Solo lectura consulta. Acceso con doble factor (MFA) y registro de auditoría de cada cambio.
Datos de ejemplo: la empresa y sus cifras son ficticias.
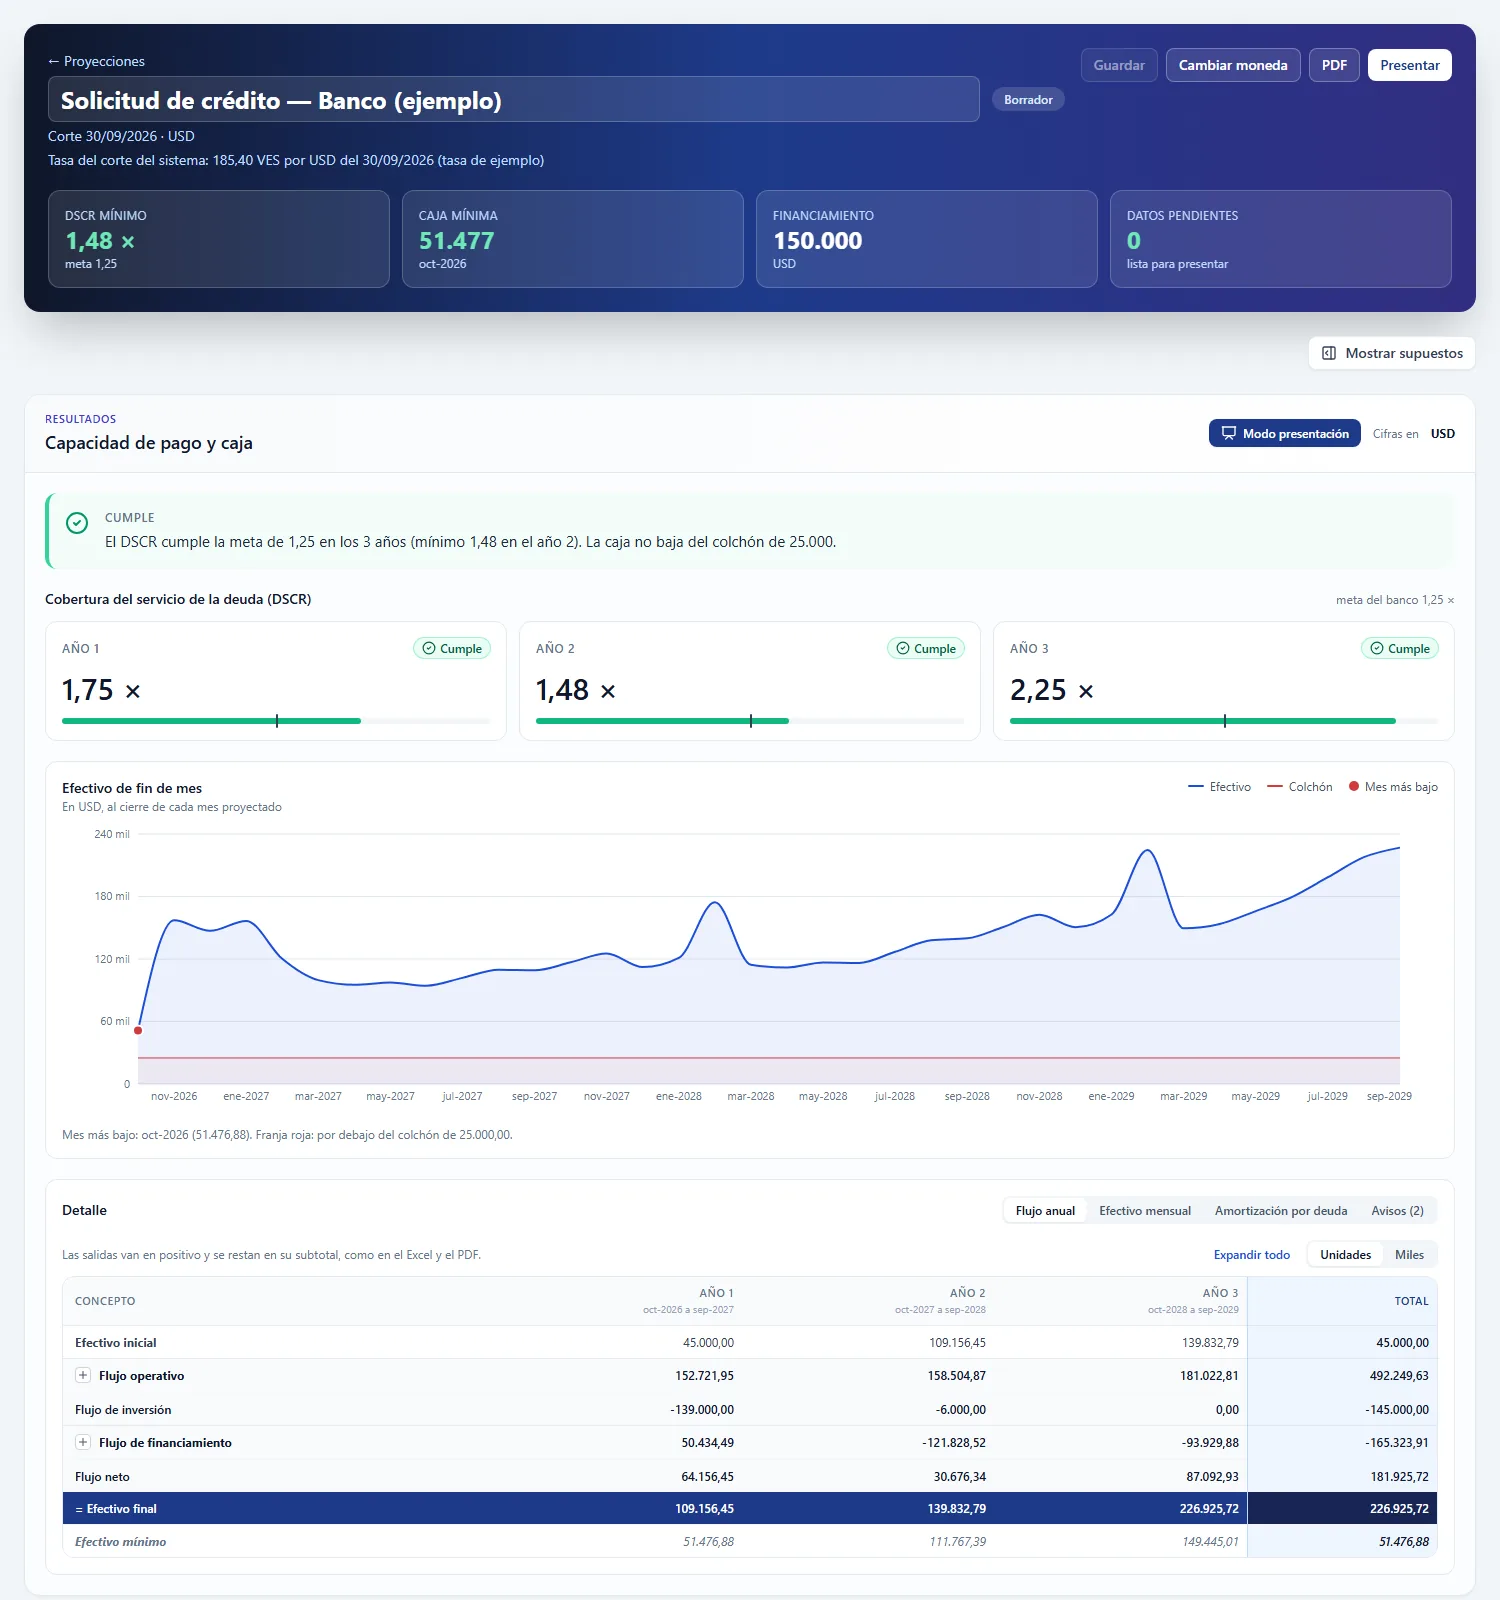
DSCR por año
Con una meta de 1,25, la empresa de ejemplo da un DSCR de 1,75, 1,48 y 2,25 en sus tres años: los tres cumplen. Debajo, la caja de cada mes con el colchón mínimo exigido; el mes más bajo es octubre de 2026, con 51.477 USD, y ninguno baja del colchón.
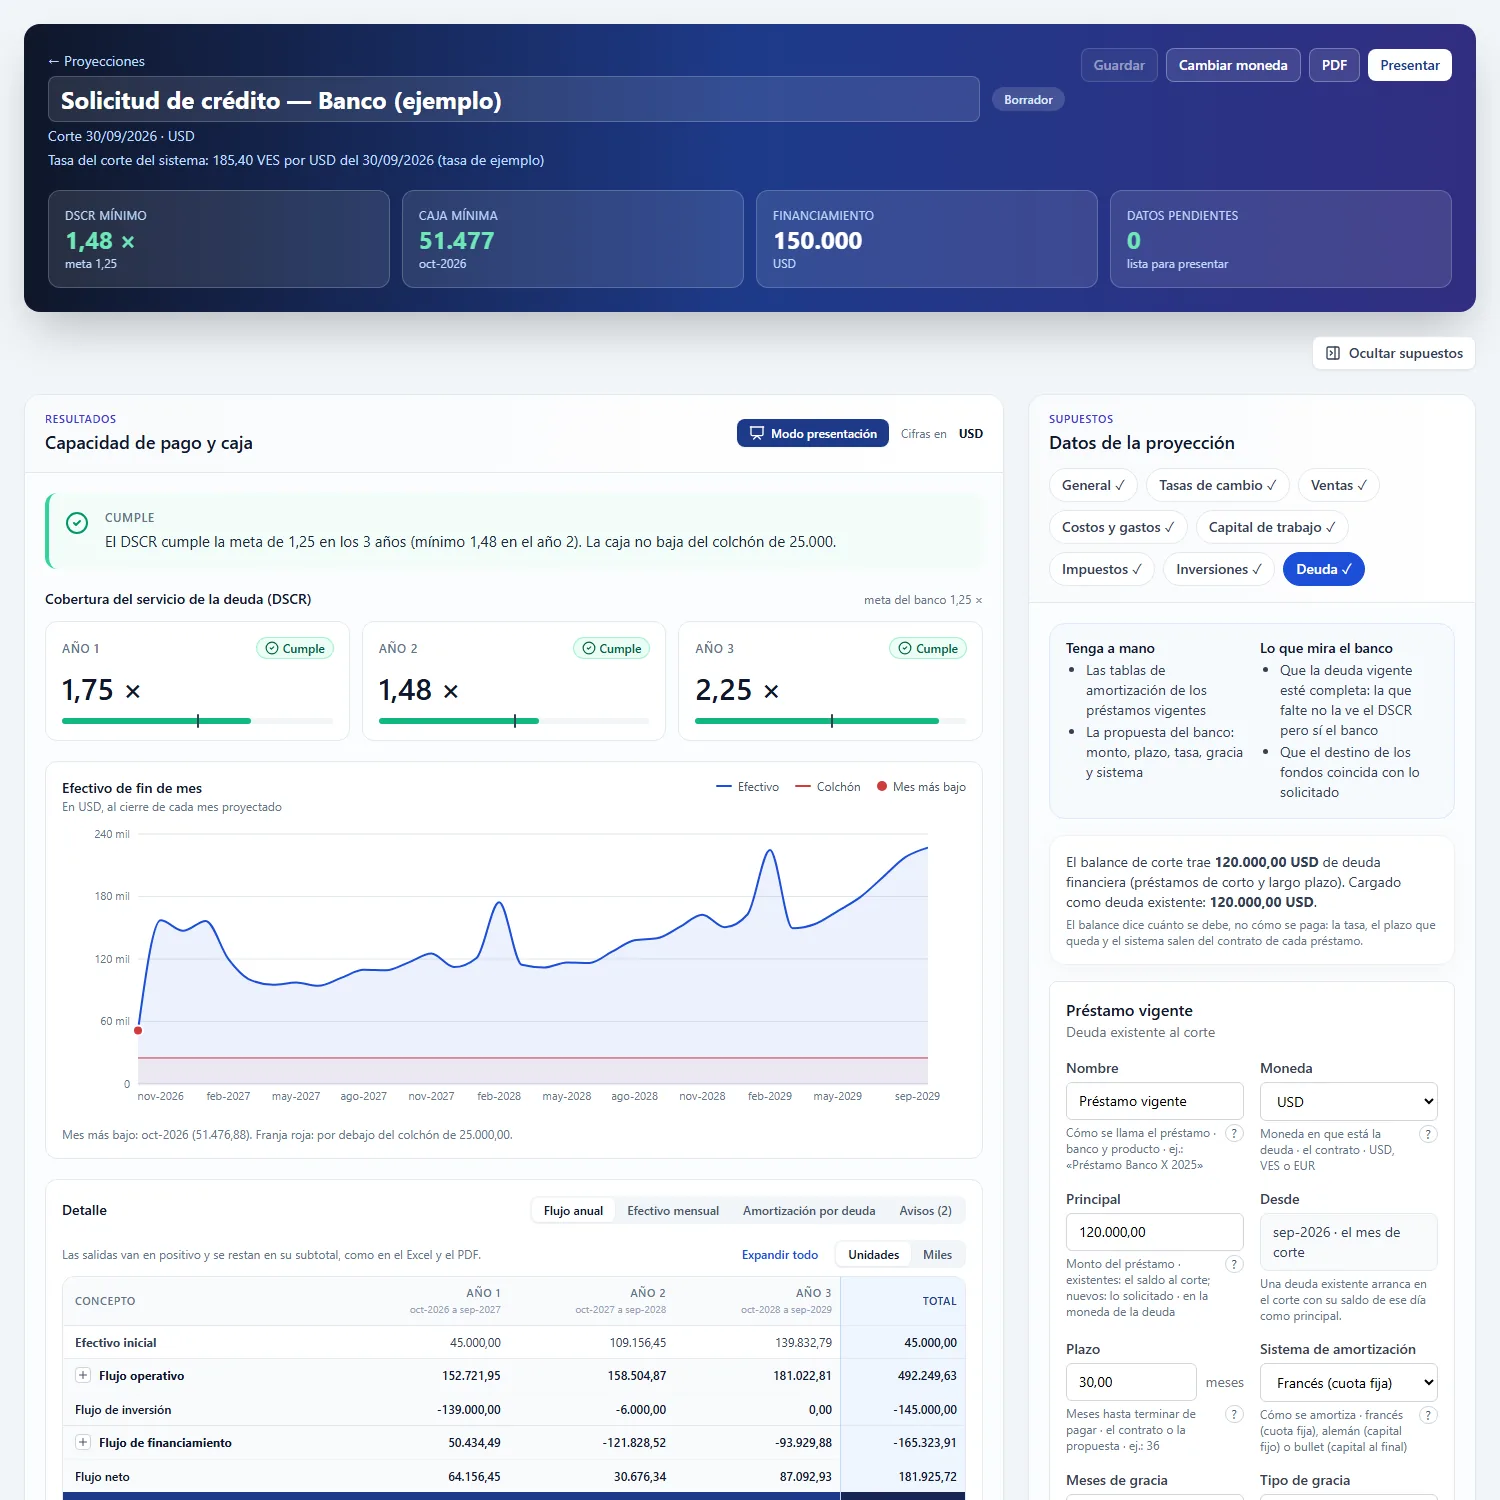
Supuestos justificados
La pestaña de deudas del ejemplo: un crédito solicitado de 150.000 USD con tres meses de gracia de capital, junto al préstamo de 120.000 USD que la empresa ya tiene en el balance. Cada campo lleva su ayuda, y al lado quedan el DSCR por año y la caja de cada mes.
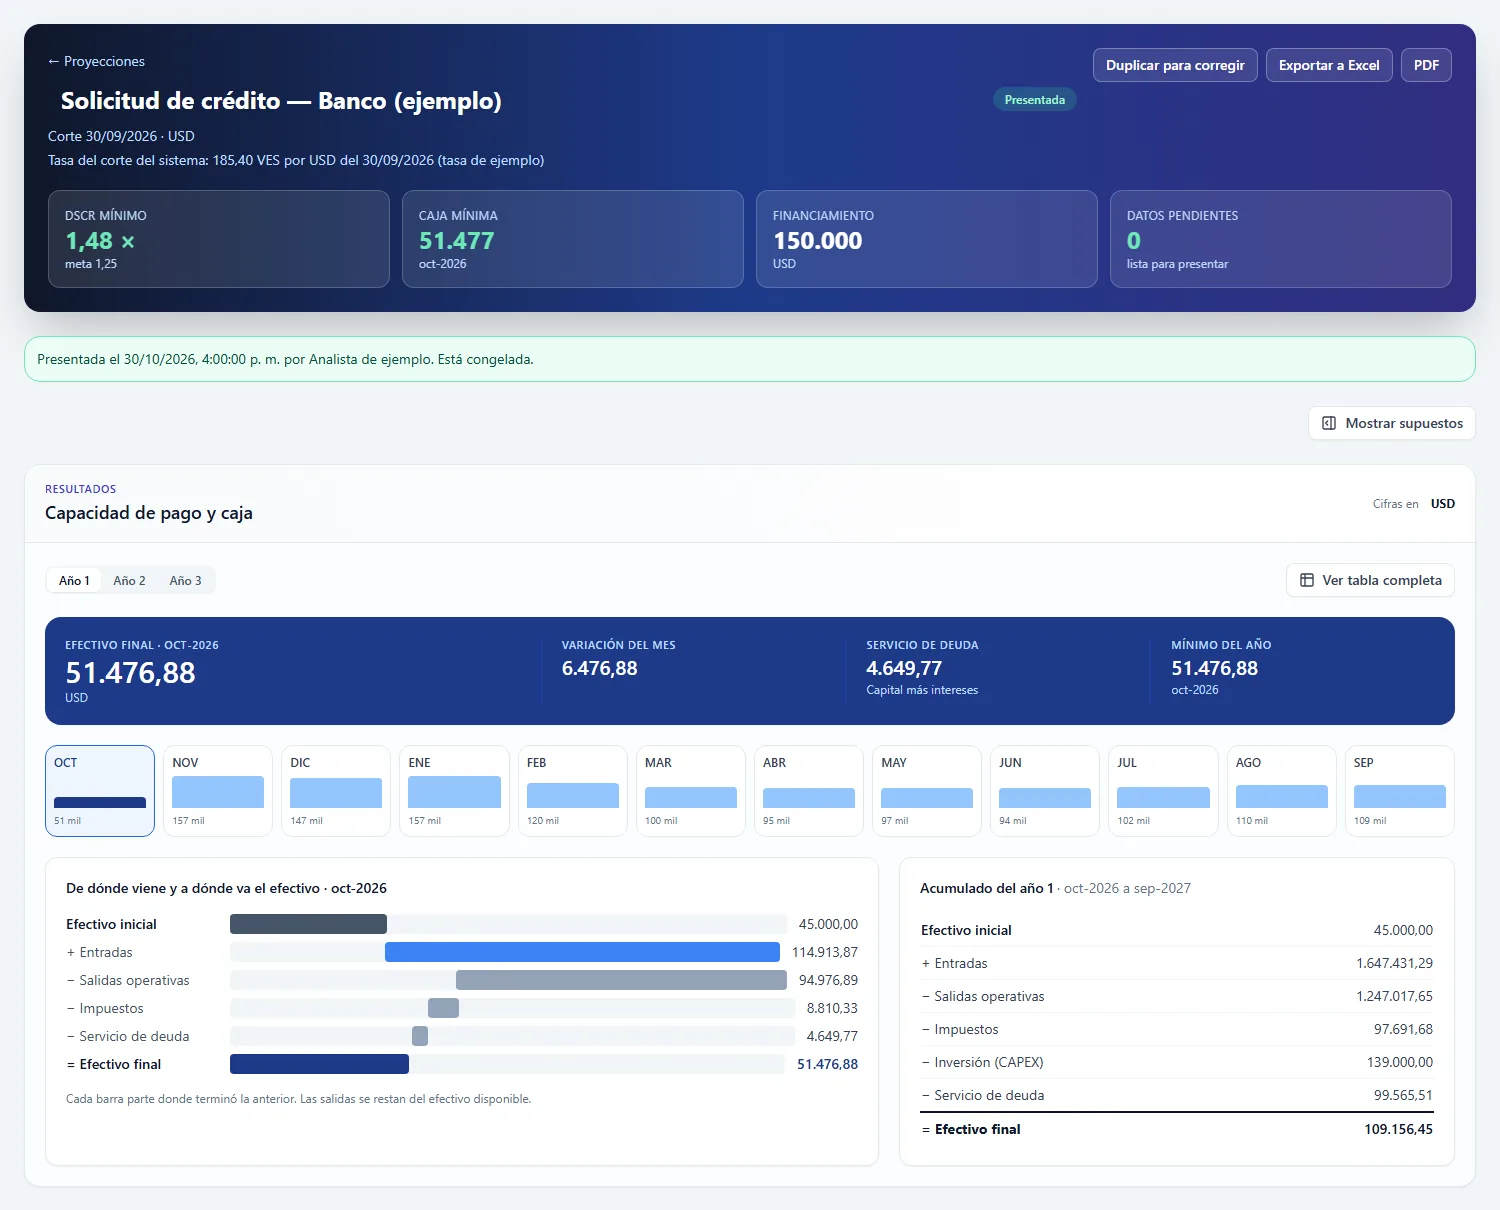
Presentada es definitiva
Una vez presentada, la proyección queda congelada y se puede abrir en modo presentación para la reunión con el banco: caja por mes, cascada y acumulado anual. Para corregir algo se duplica; la versión entregada se conserva tal cual.
Ver un informe de ejemplo (PDF, 14 páginas, con anexos mensuales y de amortización)No es una aprobación ni una calificación de crédito. Es la proyección que la empresa entrega al banco; la decisión es del banco.
No hay conexión directa con ningún banco. El informe se descarga y se entrega.
Benford, Montecarlo, DCF y la matriz de riesgo no son cuatro herramientas que haya que abrir por separado: trabajan sobre el mismo juego de estados financieros, así que un cambio en el balance se refleja en los cuatro a la vez. Es la diferencia entre un tablero y una carpeta de hojas de cálculo.
Las mismas cifras que la tabla de la home. Si alguna vez no coinciden, la de la home manda.
Casi nadie compra este sistema solo: quien cierra estados financieros también sigue KPIs. La Suite Empresarial suma Indicadores BSC y LegalTech por $299/mes frente a los $427 que suman por separado — $128 al mes de diferencia. Configuración inicial de la suite: $450–$650.
Si además hay una aseguradora de por medio, la Suite Completa Pro añade RiskGuard y son los cuatro sistemas por $399/mes frente a $626. Y cualquier pareja de dos sistemas lleva un −20 %. Ver la tabla completa.
Están publicados y se leen sin registrarse. Es el producto de la plataforma con documentación más completa, y enseñarla antes de la reunión ahorra la mitad de la reunión.
$149 al mes, con 1 empresa y 3 usuarios, más una configuración inicial de $250–$350 según el alcance. La configuración no es gratuita. Junto a Indicadores BSC y LegalTech, la Suite Empresarial cuesta $299/mes frente a los $427 que suman por separado.
No. Benford señala qué conjuntos de cifras se apartan de la distribución que siguen los datos contables reales, es decir dónde conviene mirar. Una desviación puede venir de un fraude, pero también de redondeos, de precios de lista repetidos o de un plan de cuentas con topes de autorización. Es una herramienta de análisis: no sustituye una auditoría ni la opinión de un auditor colegiado.
Con Odoo por API, y con importación desde Excel y CSV con mapeo de cuentas. Para Profit Plus y SAP no hay conector, ni está en construcción. La arquitectura lo admite, pero es trabajo de implantación que se estudia y se presupuesta en la reunión de diagnóstico.
Sí. Trabaja sobre el balance y el estado de resultados, que son los mismos en cualquier sector, y admite varias empresas y varias monedas en la misma instancia. Se usa en Venezuela, España y el resto de LATAM.
Sí. Financiamiento Bancario, incluido en el plan, arma el flujo de caja proyectado que pide el banco a partir de sus estados financieros: DSCR por año frente a la meta del banco, caja de cada mes y amortización de las deudas, en PDF ejecutivo y Excel con fórmulas. No es una aprobación ni una calificación de crédito, y no hay conexión directa con ningún banco: el informe se descarga y lo entrega la empresa.
En PostgreSQL 15 sobre AWS (us-east-1), gestionado por Supabase, con respaldo automático diario y 7 días de retención; la recuperación punto-en-tiempo (PITR) se contrata aparte. El aislamiento entre empresas lo impone Row-Level Security en el motor de base de datos, no un filtro de la aplicación. Está detallado en la página de seguridad.
Con eso se puede decir en una reunión si esto encaja, cuánto trabajo de configuración hay y si los datos entran por Odoo o por Excel. Mientras tanto, los manuales están publicados y se leen sin registrarse.
El resto de la plataforma